크리에이터 세금 완벽 가이드 — 공구·협찬 수익 신고법 (2026)
유튜브 광고, 협찬, 공구 수익은 모두 신고해야 합니다. 안 하면 가산세 폭탄. 크리에이터가 알아야 할 세금 종류, 절세 팁, 사업자 등록 여부까지 실전 가이드.
"유튜브 수익도 세금 내야 하나요?"
정답: 네, 무조건입니다. 모르고 안 내다가 가산세 폭탄 맞는 크리에이터가 매년 늘어나고 있습니다. 국세청이 SNS 수익 추적에 본격 들어간 지 오래됐어요.
이 글에서는 크리에이터가 알아야 할 세금의 모든 것을 실전 기준으로 정리합니다. 세무사한테 물어보기 전에 먼저 읽어두세요.
> ⚠️ 주의: 이 글은 일반적 가이드입니다. 실제 세무 처리는 반드시 세무사나 세무서에 확인하세요.
크리에이터가 내야 하는 세금 3가지
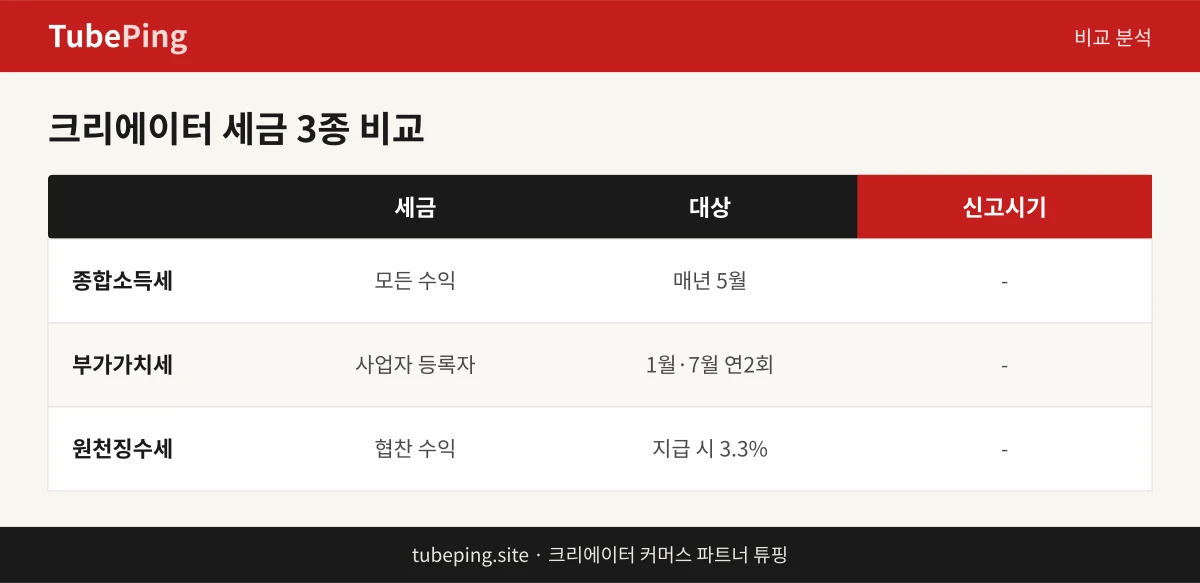
1. 종합소득세 (가장 중요)
대상: 모든 수익 (광고, 협찬, 공구, 쇼핑몰, 강연 등)
신고 시기: 매년 5월
세율: 6~45% (소득 구간별 누진)
종합소득세 과세표준:
| 과세표준 | 세율 |
|---|---|
| 1,400만 원 이하 | 6% |
| 1,400만~5,000만 원 | 15% |
| 5,000만~8,800만 원 | 24% |
| 8,800만~1억 5,000만 원 | 35% |
| 1억 5,000만~3억 원 | 38% |
| 3억~5억 원 | 40% |
| 5억~10억 원 | 42% |
| 10억 원 초과 | 45% |
예시: 연 5,000만 원 벌었다 = 약 678만 원 세금
2. 부가가치세 (사업자만)
대상: 사업자 등록한 크리에이터
신고 시기: 1월, 7월 (연 2회)
세율: 10% (상품 판매·서비스 제공)
유튜브 광고 수익(애드센스)은 부가세 0% (해외 거래). 공구·쇼핑몰 수익은 10% 부가세 대상.
3. 원천징수세 (협찬 수익)
대상: 국내 기업으로부터 받은 협찬비
방식: 지급 주체가 3.3% 원천징수 후 지급
정산: 종합소득세 신고 시 정산
사업자 등록, 해야 할까?
안 해도 되는 경우
해야 하는 경우
사업자 등록의 장점
✅ 필요 경비 인정 범위 확대
✅ 부가세 환급
✅ 법인세 절감 (법인 전환 시)
사업자 등록의 단점
❌ 부가세 신고 의무 (연 2회)
❌ 장부 기장 부담
❌ 세무사 비용 (월 10~30만 원)
언제 등록하나?
기준: 연 3,000만 원+ 확정되면 등록
그 미만이면 종합소득세 신고만으로 충분합니다.
크리에이터가 놓치는 절세 팁 7가지
💡 1. 장비는 경비로 처리
카메라, 마이크, 조명, 노트북 — 전부 경비 가능. 100만 원 이상은 감가상각.
💡 2. 사무실·작업실 임대료
홈 오피스도 가능 (일부 비율). 전용 공간이면 100% 경비.
💡 3. 소품·의상 (콘텐츠용)
리뷰·촬영에 쓰는 제품은 경비. 단, 사적 이용과 구분 필요.
💡 4. 배송비·포장비 (공구)
공구 상품 포장재, 택배비 전액 경비.
💡 5. 교육비·도서
유튜브 강의, 마케팅 책 등 업무 관련 교육은 경비.
💡 6. 외주비
편집자, 썸네일 디자이너, CS 외주 — 전부 경비.
💡 7. 세무사 비용
세무 대행 비용도 경비 처리.
공구·쇼핑몰 수익의 세금 처리
공구·쇼핑몰은 물건 판매업으로 분류됩니다. 일반 판매와 동일한 세금 구조.
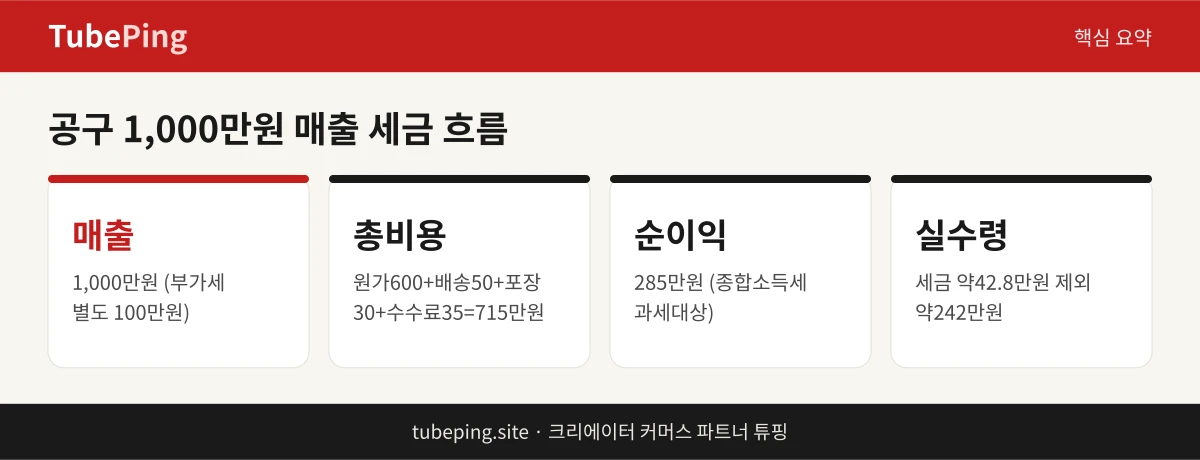
공구 1회 매출 1,000만 원 예시
| 항목 | 금액 |
|---|---|
| 매출 | 10,000,000원 |
| 부가세 (별도) | 1,000,000원 |
| 상품 원가 | 6,000,000원 |
| 배송비 | 500,000원 |
| 포장비 | 300,000원 |
| 결제 수수료 | 350,000원 |
| 순이익 (과세대상) | 2,850,000원 |
| 종합소득세 (15% 구간) | 약 428,000원 |
| 실수령 | 약 2,422,000원 |
풀필먼트 이용 시 세금은?
튜핑 같은 풀필먼트 서비스 이용 시:
장점: 공구 직접 운영 대비 세무 처리가 훨씬 간단합니다.
세무 관리 툴 추천
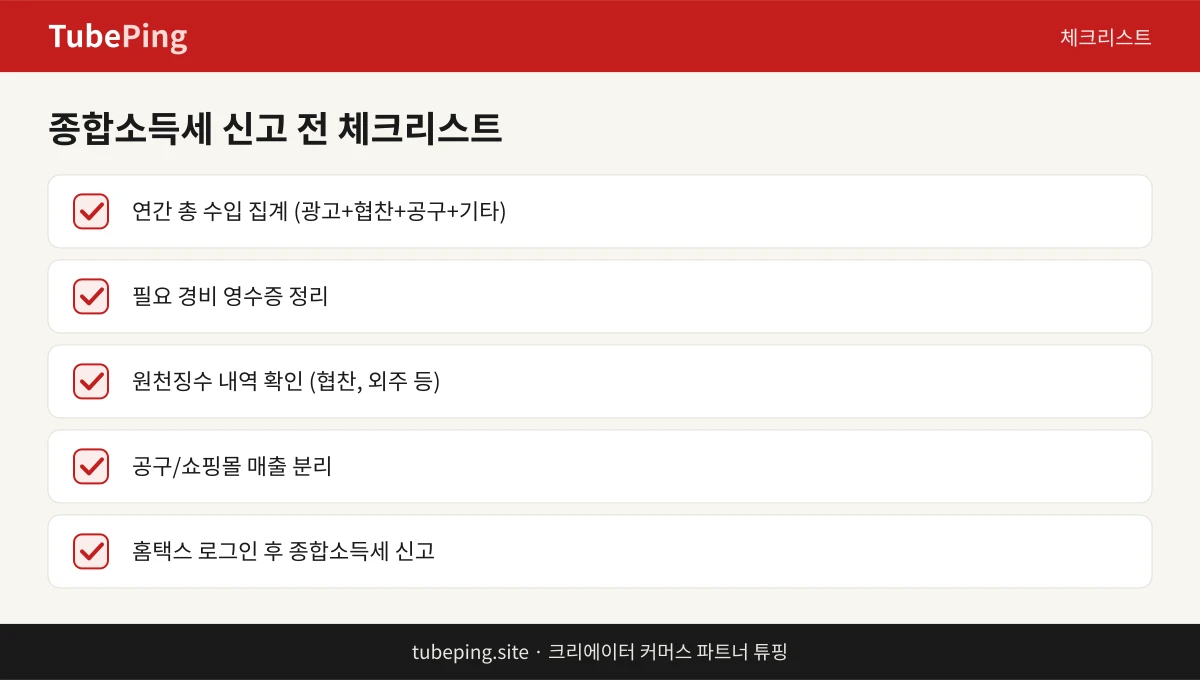
체크리스트 — 5월 종합소득세 신고 전
✅ 연간 총 수입 집계 (광고+협찬+공구+기타)
✅ 필요 경비 영수증 정리
✅ 원천징수 내역 확인 (협찬, 외주 등)
✅ 공구/쇼핑몰 매출 분리
✅ 홈택스 로그인 → 종합소득세 신고
정리: 크리에이터가 반드시 해야 할 3가지
세무는 미리 준비할수록 절세입니다. 신고 기한 놓치면 가산세 20%+. 잊지 마세요.
크리에이터 본업에 집중할 수 있도록 나머지를 맡길 수 있는 시스템을 찾고 계시다면, 튜핑(TubePing)이 커머스 운영 + 수수료 정산서 발급까지 자동화해드립니다.